Araç Alma Bütçesi ve Acil Durum Fonu: Finansal Planlamada Ne Zaman Hangi Parayı Kullanmalı?
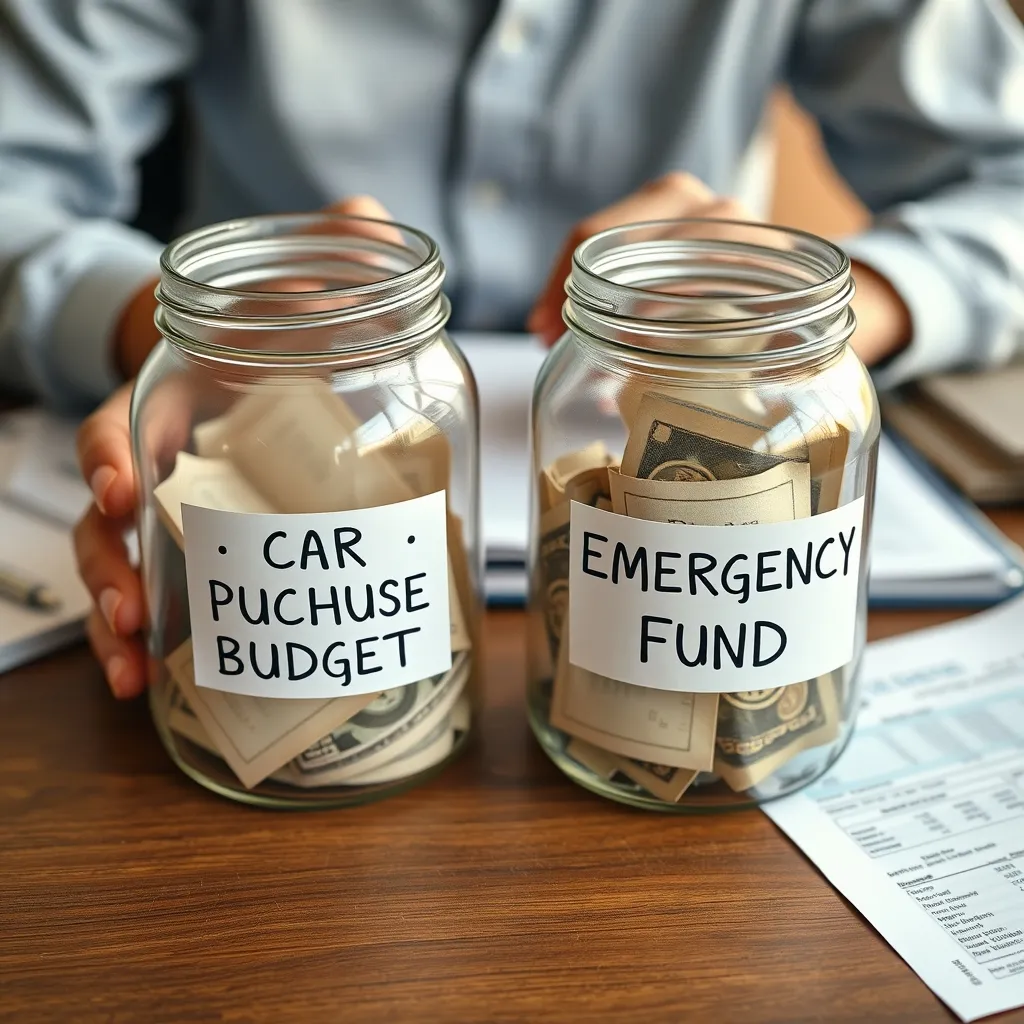
Kişisel finans yönetiminde büyük harcamalar ve beklenmedik olaylar için iki temel fon türü vardır: araç alma bütçesi ve acil durum fonu. Her ikisi de ayrı amaçlara hizmet eder ve karıştırılmaları finansal risk oluşturabilir. Bu yazıda her iki fonun temel farklarına, hangi durumlarda hangisinin kullanılmasının doğru olduğuna ve bu fonları nasıl oluşturabileceğinize dair somut bilgiler sunuyoruz.
Araç Alma Bütçesi Nedir ve Nasıl Oluşturulur?
Araç alma bütçesi, adından da anlaşılacağı üzere, araç satın almak için önceden biriktirilen para miktarıdır. Örneğin; 3 yıl içinde 120.000 TL değerinde bir otomobil almak isteyen bir kişi, her ay yaklaşık 3.333 TL birikim yapmalıdır. Bu fon hedefe yönelik, planlı ve çoğunlukla süre belirterek oluşturulur.
Araç Alma Bütçesinin Özellikleri
- Hedef Odaklı: Belirli bir araç ya da araç tipi için ayrılır.
- Zaman Sınırlı: Satın alma süresi net olarak planlanır (örneğin 2-5 yıl).
- Düzenli Birikim: Aylık veya yıllık miktarlar önceden hesaplanır.
- Yatırım Seçenekleri: Ortalama 3 yıldan kısa sürede değerlendirilebilen, orta riskli yatırım araçları tercih edilebilir (vadeli hesap, kısa vadeli bono).
Örnek Hesaplama: 3 yıl sonunda 90.000 TL’lik bir araç alınacaksa, aylık tutarı şöyle hesaplayabilirsiniz: 90.000 TL / (3 yıl x 12 ay) = 2.500 TL/ay
Acil Durum Fonu Nedir ve Ne Amaçla Bulundurulur?
Acil durum fonu, gelir kaybı, ani sağlık harcamaları, işten çıkarılma gibi öngörülemeyen durumlarda finansal canlılığı sürdürebilmek için oluşturulan birikimdir. Bu fon, kişisel veya ailenin toplam aylık giderlerinin 3 ila 6 katı arasında değişen bir tutarı kapsar.
Acil Durum Fonunun Özellikleri
- Amacına Özel: Sadece zorunlu, beklenmedik durumlarda kullanılmalıdır.
- Likidite Öncelikli: Nakde hızlı erişim sağlar. Genellikle vadeli hesap veya kolay çekilebilen mevduat hesabında tutulur.
- Büyüklüğü Kişisel Giderlere Bağlıdır: Aile aylık giderleri 10.000 TL ise acil durum fonu 30.000-60.000 TL olmalıdır.
- Süreklilik: Kullanıldıkça tekrar doldurulması gerekir.
Örnek Hesaplama: Aylık giderleri 8.000 TL olan kişi için 3 aylık acil durum fonu = 8.000 TL x 3 = 24.000 TL;
Araç Alma Bütçesi ile Acil Durum Fonu Arasındaki Temel Farklar
| Özellik | Araç Alma Bütçesi | Acil Durum Fonu |
|---|---|---|
| Amaç | Planlı, büyük araç alımı | Acil finansal kriz durumları |
| Zaman Çerçevesi | Orta vadeli (2-5 yıl) | Sürekli ve belirsiz |
| Tutar | Sabit, araç fiyatına göre belirlenir | Gelir ve giderlere bağlı, 3-6 aylık gider tutarı |
| Likidite | Biraz daha düşük, küçük risk alınabilir | Yüksek, kolay erişim zorunlu |
| Fon Kullanım Zamanı | Sadece araç alımında | Sadece acil durumlarda |
| Yatırım Seçenekleri | Vadeli hesap, bono, düşük-orta riskli fon | Vadeli mevduat, yüksek likidite hesabı |
Hangi Durumda Hangi Fonu Kullanmalı?
Mali düzeni sağlamak için aşağıdaki kurallara dikkat etmek gerekir:
- Acil ve Öngörülemeyen Giderler: İş kaybı, ani sağlık harcamaları, önemli ev onarımları gibi durumlarda yalnızca acil durum fonu kullanılmalıdır.
- Planlı, Bütçelenmiş Büyük Harcamalar: Araç alımı, ev tadilatı gibi önceden planlanabilen harcamalarda araç alma bütçesinden para harcanmalıdır.
- Fonların Karıştırılmaması: Acil durum fonunun araç satın almak veya başka planlı harcamalar için harcanması önerilmez. Aksi takdirde, gerçek acil durum yaşandığında finansal zorlanma kaçınılmaz olur.
Pratik Fon Oluşturma ve Yönetme Stratejileri
Araç Alma Bütçesi İçin
- Araştırma Yapın: Ulaşmak istediğiniz araç fiyatını netleştirin.
- Birikim Süresi Belirleyin: Alışveriş planınızı 2 ila 5 yıl arasında yapın.
- Düzenli Otomatik Tasarruf: Banka hesabınızdan otomatik transfer araçları kullanarak her ay sabit tutarı ayırın.
- Yatırımı Dengeleyin: Fonun bir kısmını güvenli, bir kısmını ise orta riskli enstrümanlara dağıtarak getiriyi artırabilirsiniz.
Acil Durum Fonu İçin
- Gider Analizi Yapın: Aylık rutin ve zorunlu giderlerinizi net belirleyin.
- Öncelikli Birikim: Öncelikle acil durum fonunu tamamen oluşturmak, diğer yatırımlardan önemlidir.
- Yüksek Likidite Sağlayın: Paranın hızlı erişilebilir olmasına dikkat edin. Vadesiz veya kısa vadeli hesaplar tercih edin.
- Periyodik Kontrol: Zamanla giderleriniz arttığında fon büyüklüğünü güncelleyin.
Sonuç olarak, kişisel mali disiplin için bu iki fonu net hedeflerle ve ayrı tutarak yönetmek gerekir. Acil durum fonu, finansal kriz döneminde sizi koruyan sığınak; araç alma bütçesi ise planlı büyük harcamalar için tasarruf aracınızdır. Bu ayrımı yapmak ve fonları doğru kullanmak, mali istikrarınız için hayati öneme sahiptir.
Sıkça Sorulan Sorular
Acil durum fonu ne kadar olmalı?
Genellikle aylık giderlerinizin 3 ila 6 katı arasında bir tutar önerilir. Örneğin, aylık 7.000 TL gideriniz varsa, acil durum fonunuz 21.000 TL ile 42.000 TL arasında olmalıdır.
Araç alma bütçesi için hangi birikim araçları uygundur?
Orta vadede güvenilir getiri sağlamak için vadeli mevduat, kısa vadeli devlet tahvili ya da düşük riskli yatırım fonları tercih edilebilir.
Acil durum fonu ve araç alma bütçesi karıştırılırsa ne olur?
Acil durum fonunu büyük planlı harcamalar için kullanmak, gerçek acil durumda finansal sıkıntıya yol açar. Aynı şekilde araç alma bütçesini acil işler için harcamak hedeflerin gerçekleşmesini engeller.
Acil durum fonu harcandıktan sonra ne yapılmalı?
Fon kullanıldıktan sonra, gelir durumuna göre birikim yeniden başlatılmalı ve mümkün olan en kısa sürede önerilen tutara ulaşılmalıdır.
Araç Alma Bütçesi Nasıl Planlanır? Uzun VadeliSonraki ›
Araç Alma Bütçesi Planlamasında Acil Durum Fon
İlgili Yazılar
Araç Alma Bütçesi ve Harcama Takibi Karşılaştırması: Avantajlar ve Sınırlamalar
Araç alma bütçesi ve harcama takibi karşılaştırması, bireylerin araç satın alma kararlarını etkileyen önemli faktörlerdi
Araç Alımı ve Bakım Takvimi: Tek Gelirli Evlerde Uygulanabilecek Pratik Program
Araç alımı ve bakımı için tek gelirli evlerde uygulanabilecek pratik bir program oluşturmak, bütçenin doğru yönetilmesin